Apakah Premi Asuransi Mobil Listrik Lebih Mahal dari BBM? Ini Penjelasan Lengkapnya
Adopsi mobil listrik (electric vehicle atau EV) di Indonesia mengalami peningkatan yang sangat pesat dalam beberapa tahun terakhir. Kehadiran berbagai produsen otomotif global yang merilis kendaraan ramah lingkungan mendorong minat masyarakat untuk beralih dari mobil konvensional berbasis bahan bakar minyak (BBM).
Selain mempertimbangkan harga jual, jarak tempuh, dan efisiensi biaya pengisian daya, ada satu faktor penting lain yang wajib diperhitungkan oleh calon pemilik EV. Faktor tersebut adalah biaya perlindungan kendaraan atau premi asuransi. Banyak calon pembeli bertanya-tanto, apakah premi asuransi mobil listrik lebih mahal dari bbm?
Artikel ini akan mengulas secara mendalam dan terstruktur mengenai perbandingan biaya premi asuransi kendaraan listrik dan kendaraan konvensional. Anda akan mendapatkan gambaran rinci mengenai faktor penyebab perbedaan harga, regulasi yang berlaku, serta tips memilih perlindungan terbaik untuk kendaraan Anda.
Gambaran Umum Perlindungan Asuransi Kendaraan di Indonesia
Asuransi kendaraan bermotor berfungsi sebagai pengalih risiko finansial akibat kecelakaan, pencurian, atau kerusakan akibat bencana alam. Di Indonesia, penetapan tarif premi asuransi kendaraan diatur oleh Otoritas Jasa Keuangan (OJK).
Regulasi OJK menetapkan batas atas dan batas bawah persentase premi berdasarkan kategori harga kendaraan dan wilayah operasional. Aturan ini berlaku umum baik untuk kendaraan bermesin pembakaran dalam (Internal Combustion Engine/ICE) maupun kendaraan berbasis baterai.
Meskipun secara regulasi acuan dasarnya sama, implikasi biaya di lapangan sering kali menunjukkan perbedaan. Pemahaman mengenai struktur penilaian risiko oleh perusahaan asuransi menjadi kunci untuk menjawab pertanyaan tersebut.
Apakah Premi Asuransi Mobil Listrik Lebih Mahal dari BBM?
Secara umum, jawaban singkatnya adalah ya, premi asuransi mobil listrik cenderung lebih mahal dibandingkan mobil BBM pada kelas atau harga kendaraan yang setara.
Perusahaan asuransi biasanya menetapkan tarif premi mendekati batas atas regulasi OJK untuk kendaraan listrik. Hal ini dilakukan untuk mengantisipasi risiko finansial yang lebih tinggi saat terjadi klaim kerugian.
Ada beberapa alasan teknis dan ekonomis utama mengapa kondisi ini terjadi di pasar otomotif saat ini:
- Harga Komponen Utama yang Tinggi: Komponen baterai mencakup hingga 40% dari total harga mobil listrik.
- Biaya Perbaikan dan Suku Cadang: Suku cadang mobil listrik masih didominasi produk impor dengan rantai pasok yang terbatas.
- Keahlian Tenaga Ahli: Jumlah teknisi tersertifikasi untuk menangani sistem kelistrikan tegangan tinggi (high voltage) masih terbatas.
- Metode Penanganan Darurat: Kerusakan pada EV memerlukan fasilitas bengkel dan alat angkut khusus seperti flatbed towing.
Faktor Utama yang Mempengaruhi Biaya Premi Asuransi Mobil Listrik
Untuk memahami mengapa timbul perbedaan biaya, kita perlu melihat faktor-faktor teknis yang menjadi dasar kalkulasi risiko oleh penjamin asuransi.
1. Nilai Jual Kendaraan Bermotor (NJKB)
Mobil listrik secara rata-rata memiliki harga jual yang lebih tinggi dibandingkan mobil BBM di segmen yang sejenis. Karena persentase premi dikalikan dengan harga total kendaraan, secara nominal biaya premi mobil listrik otomatis menjadi lebih besar.
2. Baterai sebagai Komponen Vital dan Mahal
Baterai Lithium-ion atau Lithium Iron Phosphate (LFP) merupakan jantung dari kendaraan listrik. Jika terjadi benturan pada bagian kolong mobil yang merusak cangkang baterai, biaya penggantian seluruh modul baterai bisa mendekati harga mobil baru.
3. Ketersediaan Bengkel Resmi dan Sertifikasi
Tidak semua bengkel umum dapat mengerjakan perbaikan bodi atau mekanis mobil listrik. Penanganan kendaraan listrik membutuhkan prosedur keselamatan kerja berbasis High Voltage Safety, sehingga perbaikan hampir selalu harus dilakukan di bengkel resmi (authorized workshop).
4. Risiko Kerusakan Sistem Kelistrikan dan Perangkat Lunak
Mobil listrik sangat bergantung pada modul kontrol elektronik dan perangkat lunak. Kerusakan akibat korsleting, genangan air, atau kegagalan sistem kontrol memerlukan pemindaian komputerisasi lanjutan yang membutuhkan biaya diagnosis lebih tinggi.
Perbandingan Premi Asuransi Mobil Listrik dan Mobil BBM
Tabel berikut menyajikan perbandingan mendasar antara aspek-aspek yang memengaruhi perhitungan premi asuransi mobil listrik dan mobil BBM:
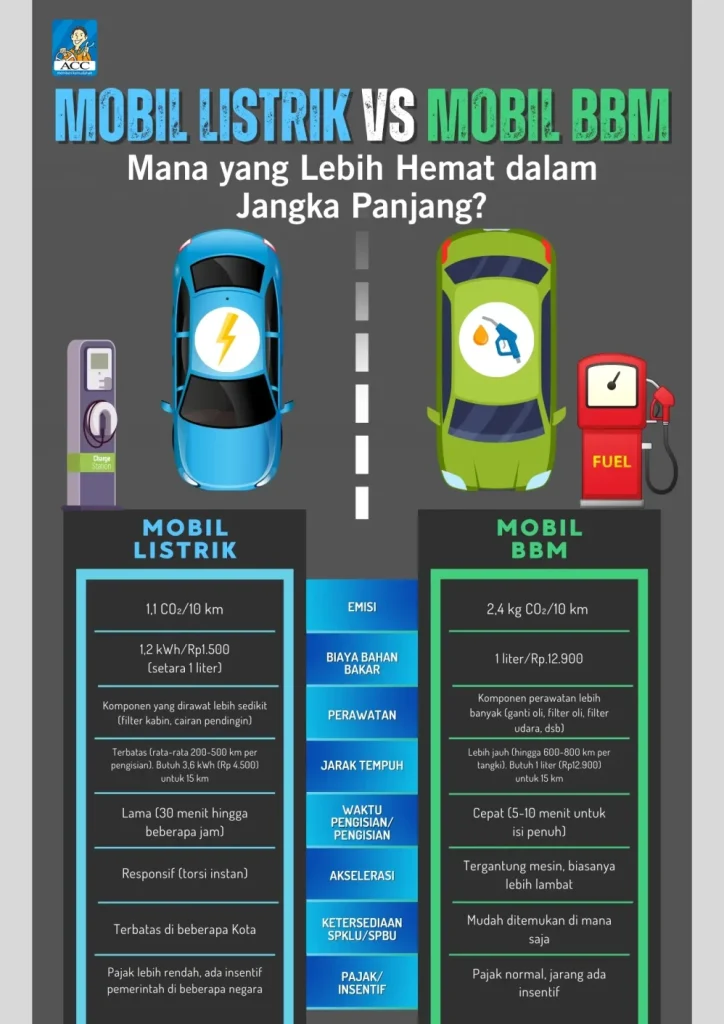
| Parameter Perbandingan | Mobil Listrik (EV) | Mobil BBM (ICE) |
|---|---|---|
| Tarif Premi OJK | Cenderung menggunakan acuan Batas Atas | Menggunakan acuan Batas Tengah hingga Bawah |
| Biaya Komponen Utama | Sangat Tinggi (Baterai & Inverter) | Sedang hingga Tinggi (Mesin & Transmisi) |
| Ketersediaan Bengkel | Terbatas pada Bengkel Resmi CBU/CKD | Luas (Bengkel Resmi dan Bengkel Umum) |
| Penanganan Derek Darurat | Wajib Flatbed Towing (Towing Gendong) | Bisa Towing Gendong atau Derek Tarik |
| Perluasan Jaminan Khusus | Pengisi Daya (Wallbox & Portable Charger) | Tangki Bensin & Sistem Bahan Bakar Standard |
| Potensi Total Loss | Lebih Tinggi (Kerusakan Baterai Ringan) | Lebih Rendah (Kerusakan Mesin Lebih Mudah Diperbaiki) |
Jenis Perlindungan Asuransi untuk Mobil Listrik
Sama seperti kendaraan konvensional, asuransi kendaraan listrik secara umum dibagi menjadi dua jenis produk utama.
Asuransi All Risk (Comprehensive)
Jenis asuransi ini memberikan perlindungan menyeluruh terhadap kerusakan minor seperti goresan, penyok, hingga kerusakan berat akibat kecelakaan besar dan kehilangan.
Bagi pemilik mobil listrik, polis All Risk sangat disarankan mengingat biaya perbaikan kerusakan kecil pada panel bodi atau sensor EV bisa sangat mahal.
Asuransi Total Loss Only (TLO)
Asuransi TLO hanya memberikan ganti rugi jika kendaraan mengalami kerusakan di atas 75% dari nilai pasar atau hilang akibat pencurian.
Meskipun preminya jauh lebih murah, produk ini kurang fleksibel untuk kendaraan listrik karena kerusakan komponen elektronik harian tidak akan tercover jika nilainya di bawah 75%.
Klausul Tambahan Khusus untuk Kendaraan Listrik
Seiring berkembangnya pasar EV, beberapa perusahaan asuransi kini menawarkan jaminan tambahan (rider) yang dirancang khusus untuk memenuhi kebutuhan pengoperasian mobil listrik.
- Perlindungan Wallbox Charger: Jaminan ganti rugi atas kerusakan perangkat pengisian daya rumah akibat korsleting atau sambaran petir.
- Perlindungan Portable Charger: Perlindungan terhadap risiko kehilangan atau kerusakan alat pengisian daya portabel yang dibawa di dalam bagasi.
- Tanggung Jawab Hukum Pihak Ketiga (TJH III) saat Charging: Perlindungan jika proses pengisian daya di stasiun umum (SPKLU) atau rumah memicu gangguan kelistrikan pada fasilitas sekitar.
- Layanan Towing Khusus: Jaminan penyediaan fasilitas flatbed towing jika kendaraan kehabisan daya baterai di tengah perjalanan.
Kelebihan dan Kekurangan Memiliki Asuransi Mobil Listrik
Memahami manfaat komprehensif serta implikasi biaya akan membantu Anda mengelola ekspektasi finansial saat membeli EV.
Kelebihan
- Memberikan ketenangan pikiran (peace of mind) atas risiko kerusakan komponen baterai yang sangat mahal.
- Memastikan kendaraan ditangani langsung oleh teknisi berpengalaman di bengkel resmi.
- Mendapatkan kepastian fasilitas derek gendong (flatbed) saat terjadi keadaan darurat di jalan.
Kekurangan
- Nilai premi tahunan yang dikeluarkan lebih tinggi dibandingkan kendaraan konvensional.
- Pilihan penyedia asuransi yang memiliki klausul khusus EV masih terbatas.
- Progres persetujuan klaim (survey) bisa memakan waktu lebih lama karena proses pemeriksaan kelistrikan yang detail.
Kesalahan Umum Pemilik Mobil Listrik Saat Memilih Asuransi
Banyak pemilik EV pemula melakukan kekeliruan saat mengasuransikan kendaraan mereka. Hindari beberapa kesalahan umum berikut:
1. Menyamakan Polis EV dengan Mobil BBM
Banyak pemilik kendaraan membeli polis standar tanpa memastikan apakah perangkat pengisi daya (charger) masuk dalam objek yang dipertanggungkan. Pastikan adanya klausa tertulis mengenai perlindungan perangkat pendukung EV.
2. Memilih Jenis Towing yang Salah Saat Klaim
Menarik mobil listrik dengan cara ditarik roda (derek kerek) dapat merusak komponen Electric Drive Unit (EDU) secara permanen. Pastikan polis Anda menjamin penggunaan flatbed towing sepenuhnya.
3. Mengabaikan Risiko Kebanjiran pada Baterai
Meskipun baterai EV dirancang dengan standar kedap air yang tinggi (IP67/IP68), risiko korsleting tetap ada jika terendam banjir dalam waktu lama. Pastikan Anda mengambil perluasan jaminan bencana alam (banjir dan badai).
4. Tergiur Premi Murah Tanpa Memeriksa Bengkel Mitra
Mengambil premi dengan harga sangat murah berisiko mengarahkan kendaraan Anda ke bengkel non-rekomendasi. Selalu pastikan perusahaan asuransi memiliki jaringan kerja sama dengan bengkel resmi produsen mobil Anda.
Tips Efisien Mengelola Biaya Premi Asuransi Mobil Listrik
Meskipun harga premi mobil listrik relatif lebih tinggi, ada beberapa strategi yang dapat Anda terapkan untuk mengoptimalkan anggaran asuransi:
Manfaatkan Promo Asuransi dari Dealer
Banyak agen pemegang merek (APM) bekerja sama dengan perusahaan asuransi untuk memberikan paket asuransi gratis atau diskon khusus selama 1 hingga 2 tahun pertama pembelian kendaraan baru.
Bandingkan Penawaran dari Beberapa Perusahaan
Jangan ragu untuk meminta simulasi kutipan (quotation) dari 3 hingga 4 penyedia jasa asuransi terpercaya. Bandingkan tidak hanya besaran premi, tetapi juga perluasan jaminan yang ditawarkan.
Sesuaikan Besaran Risiko Sendiri (Own Risk)
Risiko Sendiri atau deductible adalah biaya yang harus dibayar tertanggung setiap kali mengajukan klaim. Anda dapat menyesuaikan nilai Own Risk untuk menekan biaya premi tahunan agar lebih terjangkau.
Pertimbangkan Penggunaan Kombinasi Polis
Untuk tahun-tahun pertama saat nilai mobil masih tinggi, gunakan polis All Risk. Pada tahun kelima dan seterusnya, Anda dapat mempertimbangkan untuk beralih ke polis TLO dengan perluasan jaminan bencana alam.
Kesimpulan
Berdasarkan analisis teknis dan kondisi pasar saat ini, jawaban atas pertanyaan apakah premi asuransi mobil listrik lebih mahal dari bbm adalah ya, secara umum lebih mahal.
Faktor utama yang menyebabkan lebih tingginya premi asuransi kendaraan listrik meliputi harga jual awal yang lebih tinggi, tingginya biaya penggantian komponen baterai, keterbatasan bengkel resmi, serta perlunya penanganan darurat dengan peralatan khusus.
Meskipun demikian, tingginya biaya premi ini sebanding dengan perlindungan finansial yang diberikan. Kerusakan pada komponen utama mobil listrik tanpa perlindungan asuransi dapat menelan biaya hingga ratusan juta rupiah.
Sebagai pemilik atau calon pembeli mobil listrik, pastikan Anda memilih polis asuransi yang tidak hanya murah, tetapi juga memiliki klausul perlindungan yang tepat mencakup baterai, sistem kelistrikan, dan peralatan pengisian daya.
Ringkasan Poin Penting
- Premi asuransi mobil listrik umumnya lebih mahal dari mobil BBM karena risiko finansial penggantian komponen utama (baterai) yang sangat tinggi.
- Penetapan tarif premi tetap mengacu pada regulasi OJK, namun penjamin asuransi cenderung menerapkan tarif batas atas untuk kendaraan listrik.
- Mobil listrik memerlukan perbaikan di bengkel resmi serta metode pengangkutan khusus berupa flatbed towing untuk mencegah kerusakan sistem penggerak.
- Saat memilih asuransi EV, pastikan polis mencakup perluasan jaminan untuk wallbox charger, portable charger, serta risiko bencana alam seperti banjir.
- Penghematan biaya dapat dilakukan dengan memanfaatkan paket asuransi dari dealer, membandingkan penawaran antar-perusahaan, dan menyesuaikan besaran Own Risk.