Apakah Bunga Kredit Mobil Listrik Lebih Rendah dari BBM? Ini Analisis Lengkapnya
Tren kendaraan listrik (electric vehicle atau EV) di Indonesia terus menunjukkan peningkatan yang signifikan dalam beberapa tahun terakhir. Dukungan pemerintah melalui berbagai insentif fiskal membuat masyarakat semakin tertarik untuk beralih dari mobil konvensional berbasis bahan bakar minyak (BBM).
Meski demikian, harga beli awal (upfront cost) mobil listrik umumnya masih lebih tinggi dibandingkan mobil BBM di kelas yang sama. Kondisi ini membuat opsi pembiayaan melalui kredit menjadi pilihan utama bagi mayoritas calon pembeli.
Muncul pertanyaan penting di kalangan calon konsumen: apakah bunga kredit mobil listrik lebih rendah dari bbm? Artikel ini akan mengulas secara mendalam perbandingan suku bunga, regulasi perbankan, serta faktor finansial yang memengaruhinya.
Memahami Skema Pembiayaan Mobil Listrik dan Mobil BBM
Pembiayaan kendaraan bermotor di Indonesia diatur oleh instansi keuangan seperti Bank Indonesia (BI) dan Otoritas Jasa Keuangan (OJK). Baik mobil listrik maupun mobil BBM memiliki kriteria penilaian risiko yang berbeda dari sudut pandang lembaga penyedia kredit.
Mobil BBM memiliki rekam jejak pasar yang sangat panjang dan stabil. Lembaga pembiayaan sudah sangat memahami nilai jual kembali (resale value) serta risiko depresiasi dari mobil konvensional.
Sebaliknya, mobil listrik tergolong sebagai teknologi baru yang sedang berkembang pesat. Pemerintah mendorong penetrasinya melalui kebijakan green financing atau pembiayaan berwawasan lingkungan untuk mempercepat adopsi EV.
Apakah Bunga Kredit Mobil Listrik Lebih Rendah dari BBM?
Secara umum, jawaban atas pertanyaan apakah bunga kredit mobil listrik lebih rendah dari bbm adalah ya, cenderung lebih rendah. Banyak perbankan dan perusahaan pembiayaan (leasing) yang menawarkan suku bunga khusus yang lebih murah untuk mobil listrik.
Suku bunga kredit mobil listrik dari perbankan BUMN maupun swasta saat ini berkisar antara 2% hingga 4% per tahun untuk tenor pendek. Sementara itu, bunga kredit mobil BBM umumnya berada di kisaran 3% hingga 6% per tahun untuk tenor yang serupa.
Namun, besaran suku bunga ini sangat bergantung pada kebijakan masing-masing lembaga penyedia jasa keuangan. Beberapa faktor internal lembaga tetap menentukan akhir dari besaran cicilan yang harus dibayar konsumen.
Faktor Penentu Mengapa Bunga Kredit EV Bisa Lebih Murah
Ada beberapa alasan teknis dan regulasi yang menyebabkan suku bunga pembiayaan mobil listrik bisa ditawarkan lebih rendah dibandingkan mobil konvensional.
1. Dukungan Kebijakan Green Financing Bank Indonesia
Bank Indonesia memberikan insentif khusus bagi perbankan yang menyalurkan kredit ke sektor berwawasan lingkungan. Salah satu bentuk dukungannya adalah pelonggaran ketentuan Loan to Value (LTV) atau Financing to Value (FTV).
Kebijakan ini memungkinkan bank untuk menerapkan uang muka (Down Payment/DP) hingga 0% untuk pembelian kendaraan listrik. Risiko modal yang ditanggung bank juga disesuaikan sehingga mereka bisa menawarkan bunga yang lebih kompetitif.
2. Program ESG dan Subsidi dari Perbankan
Banyak bank besar saat ini memiliki target Environmental, Social, and Governance (ESG) yang harus dicapai setiap tahun. Untuk memenuhi target tersebut, bank bersedia memotong margin keuntungan pada produk kredit mobil listrik.
Pemotongan margin ini diwujudkan dalam bentuk suku bunga promosi atau bebas biaya administrasi. Hal ini secara langsung menjawab keraguan masyarakat mengenai apakah bunga kredit mobil listrik lebih rendah dari bbm di pasar saat ini.
3. Kerjasama Strategis Perusahaan Pembiayaan dan Manufaktur EV
Produsen mobil listrik yang baru masuk ke pasar Indonesia kerap bekerjasama dengan perusahaan leasing. Kerja sama ini mencakup subsidi bunga langsung dari produsen kepada konsumen.
Melalui subsidi ini, suku bunga kredit mobil listrik dapat ditekan sedemikian rupa agar terlihat sangat menarik. Langkah strategis ini dilakukan guna menstimulasi minat masyarakat terhadap adopsi teknologi EV.
Perbandingan Komprehensif: Kredit Mobil Listrik vs Mobil BBM
Untuk memberikan gambaran yang lebih jelas, berikut adalah tabel perbandingan antara skema pembiayaan mobil listrik dan mobil BBM di Indonesia secara umum:
| Parameter Pembiayaan | Mobil Listrik (EV) | Mobil BBM (ICE) |
|---|---|---|
| Rata-rata Bunga per Tahun | 2,0% – 3,8% (Promosi/ESG) | 3,5% – 6,0% (Standard) |
| Ketentuan Minimum DP | Mulai dari 0% (Sesuai regulasi BI) | Umumnya minimal 10% – 20% |
| Biaya Pajak Tahunan (PKB) | Sangat Rendah (Insentif Pemerintah) | Normal (Berdasarkan Kapasitas Mesin) |
| Risiko Depresiasi Harga | Cenderung Masih Fluktuatif | Lebih Terprediksi dan Stabil |
| Biaya Asuransi Kendaraan | Sedikit Lebih Tinggi (Komponen Baterai) | Standar Industri |
Tabel di atas menunjukkan bahwa dari sisi suku bunga awal dan pajak tahunan, pembiayaan mobil listrik menawarkan keunggulan yang nyata.
Kelebihan dan Kekurangan Mengambil Kredit Mobil Listrik
Sebelum memutuskan untuk mengambil skema kredit kendaraan listrik, penting bagi konsumen untuk memahami keuntungan serta risikonya secara objektif.
Keuntungan
- Suku Bunga Lebih Ringan: Banyak lembaga keuangan memberikan tarif khusus yang hemat untuk mendorong program ramah lingkungan.
- Pajak Kendaraan Murah: Beban Pajak Kendaraan Bermotor (PKB) tahunan untuk EV sangat terjangkau karena mendapat insentif pemerintah.
- Bebas Aturan Ganjil-Genap: Di beberapa kota besar seperti Jakarta, mobil listrik memiliki akses mobilitas tanpa batas ganjil-genap.
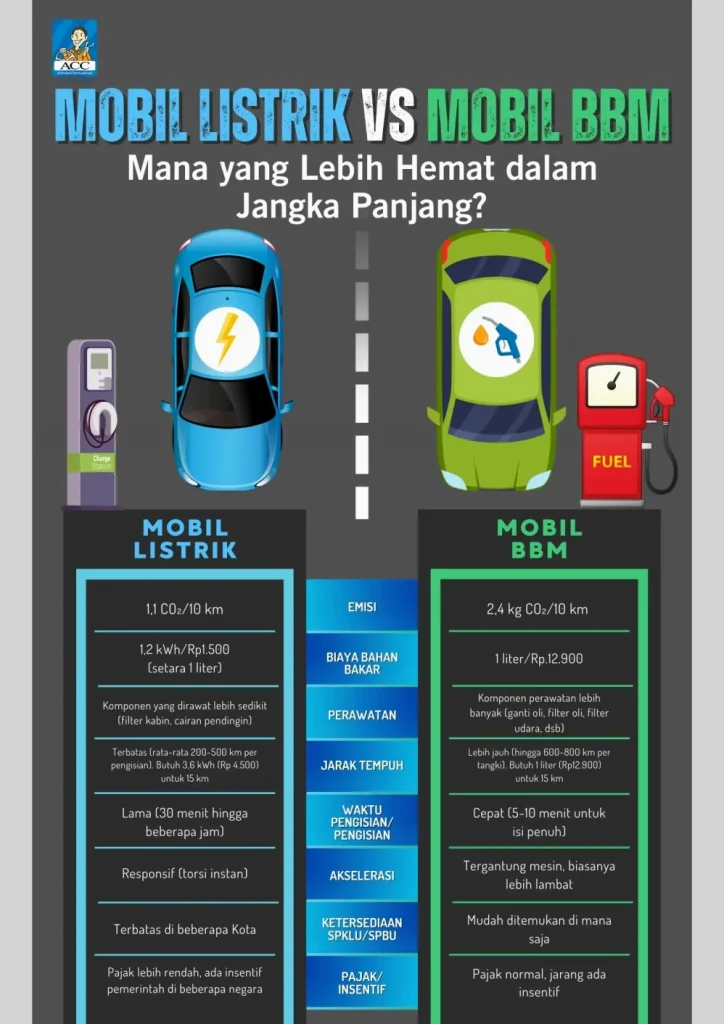
- Total Cost of Ownership Lebih Rendah: Biaya pengisian daya listrik harian jauh lebih murah dibandingkan pembelian BBM fosil.
Risiko dan Tantangan
- Harga Jual Kembali Belum Stabil: Pasar mobil bekas untuk EV masih dalam tahap berkembang sehingga nilai depresiasi sulit diprediksi secara pasti.
- Premi Asuransi Lebih Tinggi: Beberapa perusahaan asuransi menetapkan premi sedikit lebih tinggi karena risiko biaya penggantian baterai.
- Ketergantungan Infrastruktur: Ketersediaan Stasiun Pengisian Kendaraan Listrik Umum (SPKLU) belum merata di seluruh wilayah.
Tips Memilih Kredit Mobil Listrik agar Mendapatkan Bunga Terbaik
Meskipun secara umum bunga EV tergolong rendah, konsumen tetap harus cermat dalam memilih skema pembiayaan. Berikut adalah langkah-langkah praktis yang bisa diterapkan:
-
Bandingkan Penawaran Bank dan Leasing
Jangan hanya terpaku pada satu lembaga keuangan. Bank konvensional biasanya menawarkan bunga lebih rendah, sedangkan leasing menawarkan proses persetujuan yang lebih cepat. -
Manfaatkan Momentum Pameran Otomotif
Pameran otomotif besar sering menjadi ajang bagi perbankan untuk menawarkan paket promo green financing dengan bunga super ringan. -
Pilih Tenor Kredit yang Ideal
Tenor kredit antara 1 hingga 3 tahun biasanya menawarkan suku bunga paling rendah. Tenor yang terlalu panjang akan menambah total beban bunga yang harus dibayar. -
Perhatikan Biaya Tersembunyi
Selain suku bunga, cermati biaya administrasi, biaya provisi, serta tarif asuransi yang dibebankan dalam perincian kredit. -
Hitung Total Cost of Ownership (TCO)
Pastikan Anda memperhitungkan penghematan biaya operasional harian untuk mengukur kemampuan cicilan bulanan Anda secara realistis.
Kesalahan Umum Saat Mengambil Kredit Mobil Listrik
Calon pembeli sering kali tergiur oleh promosi awal tanpa memperhitungkan aspek finansial secara menyeluruh. Salah satu kesalahan utama adalah tidak memperhitungkan biaya pemasangan home charger di rumah yang membutuhkan penambahan daya listrik.
Kesalahan lainnya adalah mengabaikan ketentuan garansi baterai dari produsen. Garansi baterai yang panjang sangat penting untuk menjaga nilai jual kembali kendaraan selama masa tenor kredit berlangsung.
Terakhir, banyak konsumen kurang teliti dalam membedakan antara suku bunga flat dan suku bunga efektif. Memahami perbedaan cara perhitungan bunga ini sangat penting agar tidak salah dalam memperhitungkan jumlah angsuran.
Kesimpulan
Berdasarkan analisis kondisi pasar dan regulasi yang berlaku saat ini, jawaban atas apakah bunga kredit mobil listrik lebih rendah dari bbm adalah benar lebih rendah. Dukungan regulasi Bank Indonesia, insentif pemerintah, serta program green financing dari perbankan menjadi pendorong utama murahnya bunga kredit EV.
Meski demikian, keputusan untuk membeli mobil listrik secara kredit tidak boleh hanya didasarkan pada besaran suku bunga semata. Konsumen perlu mempertimbangkan aspek lain seperti biaya asuransi, garansi baterai, serta ketersediaan infrastruktur pengisian daya.
Dengan perencanaan finansial yang matang dan pemahaman komprehensif mengenai skema pembiayaan, mengambil kredit mobil listrik dapat menjadi investasi transportasi yang efisien dan ramah lingkungan untuk jangka panjang.